Síntesis de 95 publicaciones de 7 fuentes institucionales.
1 · Dashboard de mercado
| Activo | Último | Var. 6m |
|---|---|---|
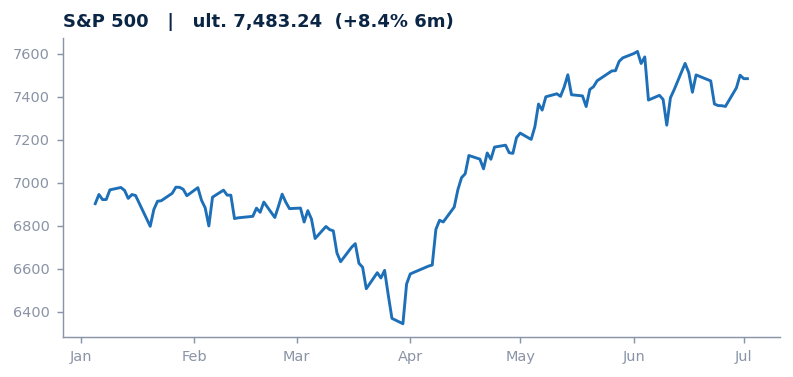
| S&P 500 | 7,483.24 | +8.4% |
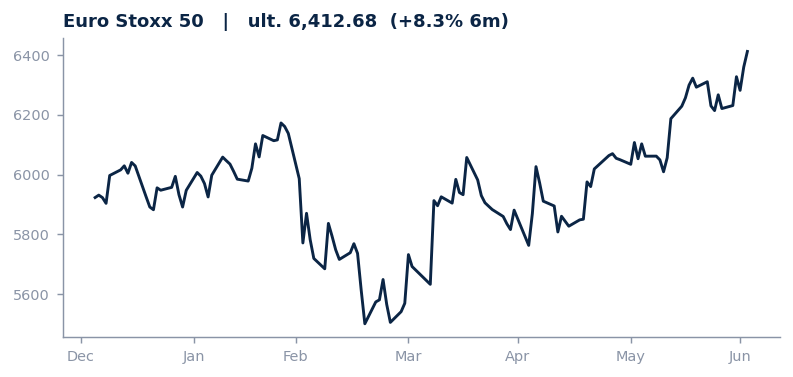
| Euro Stoxx 50 | 6,412.68 | +8.3% |
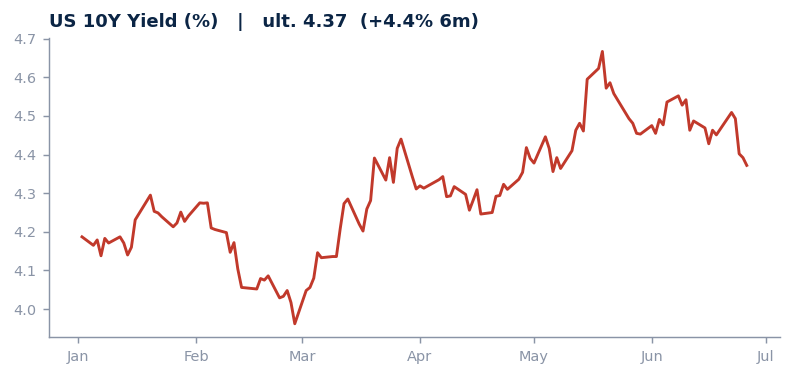
| US 10Y Yield (%) | 4.37 | +4.4% |
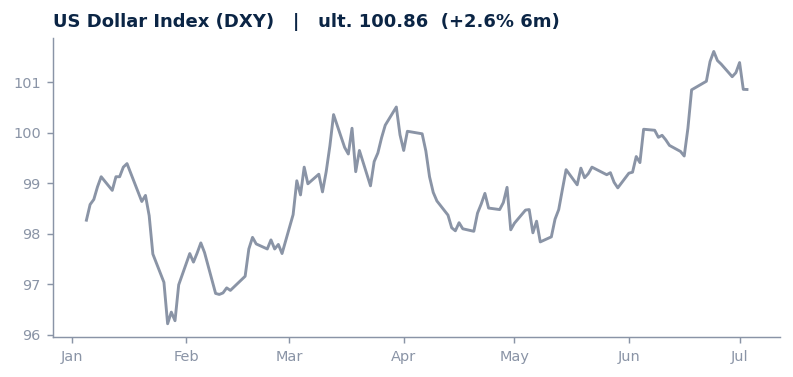
| US Dollar Index (DXY) | 100.86 | +2.6% |
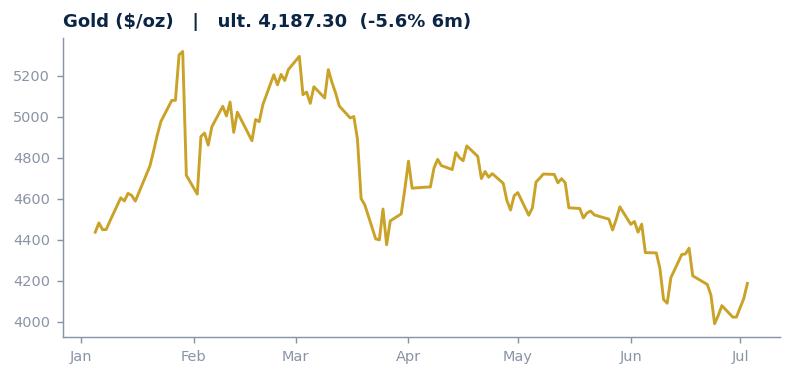
| Gold ($/oz) | 4,187.30 | -5.6% |
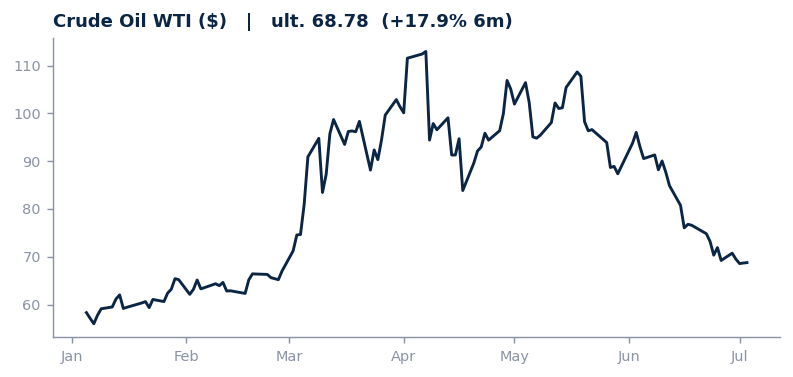
| Crude Oil WTI ($) | 68.78 | +17.9% |
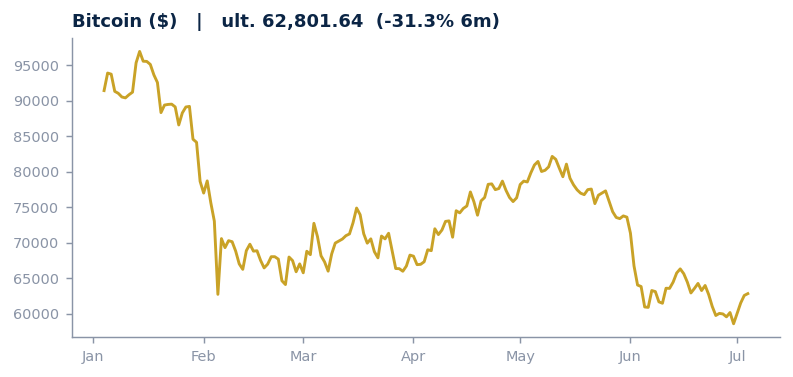
| Bitcoin ($) | 62,801.64 | -31.3% |
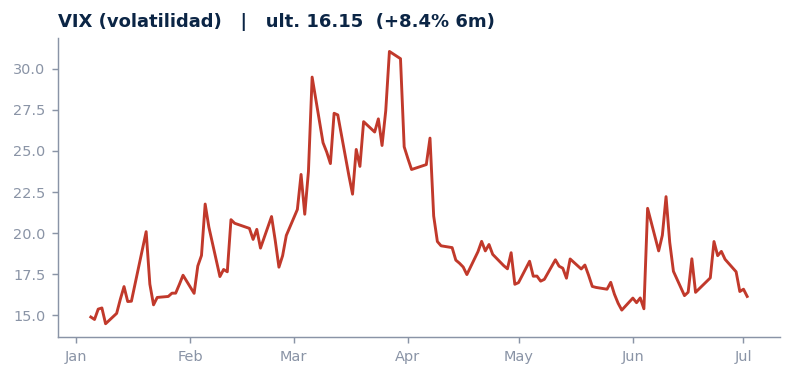
| VIX (volatilidad) | 16.15 | +8.4% |
2 · La carta (léela en 5 min)
Cinco hilos concentran casi todo lo que publicaron las 7 fuentes esta semana. Van de más a menos consenso:
1. El dato de empleo US de junio enfría el miedo a subidas de tipos. Los payrolls salieron más flojos de lo esperado y el paro bajó por desánimo laboral (700k+ personas salieron de la fuerza laboral), no por fortaleza real. CaixaBank, ING y Vanguard leen lo mismo: refuerza el escenario de pausa prolongada de la Fed. ING añade matiz de tipos: impulso de steepening en la curva (los largos aguantan, los cortos ceden) → sesgo a curva más empinada.
2. Distensión en Oriente Medio → petróleo a la baja. El acuerdo US-Irán y la reapertura del Estrecho de Ormuz han metido al crudo en su 4ª semana consecutiva de caídas (Brent acercándose a $70). Goldman avisa: caerá más, pero no volverá a niveles pre-guerra. Menos petróleo = menos presión inflacionaria = coherente con el hilo 1 (Fed tranquila). Holanda ya sorprende con IPC cajendo al 2,5%.